L’elemento critico nella professione del poker è la gestione del rischio, dov'è importante conservare il capitale e, solo in conseguenza, incrementarlo nel tempo con un’attività d'investimento assumendo rischi ritenuti sostenibili, con un rapporto rischio/rendimento adeguato
Ma come posso passare dagli aggettivi ai numeri?
I numeri si possono sommare e sottrarre gli aggettivi qualificativi non entrano in Poker Tracker.
 Le variabili da considerare sono molte, tra cui:
- tempo a disposizione per la sessione;
- orizzonte temporale previsto di permanenza nel field;
- definire il rischio sostenibile;
- volatilità al tavolo nella sessione;
- volatilità al tavolo nell’orizzonte definito;
- disciplina praticata (cash, mtt, sng, plo).
Il secondo aspetto è che le variabili indicate s'influenzano a vicenda. Definito il tempo a disposizione, bisognerà quindi individuare quali combinazioni orizzonte temporale-volatilità-disciplina risultino, di volta in volta, coerenti tra loro e con il nostro personale profilo di rischio.
Da dove possiamo partire?
Se il rischio/rendimento è la variabile critica, bisogna partire da qualcosa che ci consenta di misurare, per poi gestire, il rischio/opportunità scelto.
Possiamo partire da un’analisi della volatilità, passare ad un’analisi delle tendenze per completare con un’analisi dei punti critici.
Ricordo a me stesso che la Volatilità non esiste, così come non esiste la Tendenza…
Dovrò "accontentarmi" di misurare Una volatilità per sfruttare una parte di Una tendenza.
La dinamica delle puntate nel tempo, oltre a formare tendenze di vario genere, dalle tendenze per tavolo o per sessione a quelle mensili o del limite piuttosto che della poker room, può anch'essa essere letta in termini di Volatilità.
La Volatilità, come le bet, ha anche lei una tendenza e può essere più o meno volatile. Esiste cioè la Volatilità della Volatilità
Una volatilità storica potremmo intenderla come la dispersione delle puntate intorno ad una puntata media, definito il periodo di osservazione considerato.
In altri termini, l’ampiezza di variazione delle puntate di un determinato oppo in un determinato periodo temporale passato (mi raccomando al numero soddisfacente di campioni).
 Oltre alla volatilità storica, possiamo individuare un’altra tipologia
di volatilità, relativa questa ai momenti futuri, chiamata ‘implicita’.
Questa volatilità implicita è la volatilità futura (a 1 giorno,
1 settimana, 6 mesi ecc.) che viene stimata a parità di condizioni
(field ecc.) da Hero.
Certo questa volatilità implicita è un’ipotesi, ma anche quella storica, seppur riferita a dati storici, può venire calcolata in modi differenti. Non solo perché si possono prendere in considerazione serie di dati relativi a periodi passati più o meno lunghi (10, 20, 50, 100 giorni, o qualsiasi altro orizzonte) ma anche perché i dati utilizzati possono essere differenti (puntate, stack, oppure tutte le puntate piuttosto che il valore medio della sessione, ecc.) e la stessa media può cambiare sia in base alla scelta dei dati che si vogliono utilizzare sia in base al calcolo della media stessa (semplice, ponderata, ecc.)
Un’altra misura di volatilità interessante è l’escursione massimo-minimo, anche in termini percentuali in rapporto allo stack, in un certo orizzonte temporale (ad es. il range settimanale), di cui calcolare una media su una serie storica passata, ad es. le 5 sessioni precedenti, oppure le 10, 20, ecc).
Vi siete mai posti in questi termini nei confronti del gioco? Avete mai provato ad andare oltre l'empirismo asfittico?
Qualunque teoria più o meno razionale parte dalla premessa di oppo "sensato". E quando non lo è... come vi comportate?
 In finanza, la volatilità è una misura della variazione percentuale del prezzo di uno strumento finanziario nel corso del tempo.
Nel poker a cosa possiamo assimilare il prezzo? Ovvero cosa possiamo osservare e misurarne percentualmente la variazione? A me viene in mente la puntata (bet). Ma anche il piatto (pot) piuttosto che il numero di mani giocate (VPP) o anche quelle rilanciate in apertura (RFI). Ed a te?
Uno dei più utilizzati indici di variabilità è la cosiddetta Deviazione Standard (conosciuta anche come Scarto Quadratico Medio) e si ottiene come radice quadrata della media aritmetica dei quadrati degli scarti assoluti dalla media aritmetica dei valori di partenza. Il dato che si ottiene è quindi espresso nella stessa unità di misura dei dati utilizzati.
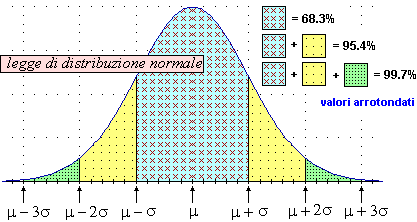
Quando i dati sono distribuiti in modo normale, ricadranno all’interno dell’intervallo definito dal valore Medio +/- la Deviazione Standard nel 68,27% dei casi osservati, mentre la percentuale sale al 95,45% quando si considerano 2 volte la D.S. media in più o in meno rispetto alla media e al 99,73% quando si considerano 3 D.S.
 Per non appesantirci troppo, concentriamoci solo so due aspetti:
Per non appesantirci troppo, concentriamoci solo su due aspetti:
Ma come posso passare dagli aggettivi ai numeri?
I numeri si possono sommare e sottrarre gli aggettivi qualificativi non entrano in Poker Tracker.
 Le variabili da considerare sono molte, tra cui:
- tempo a disposizione per la sessione;
- orizzonte temporale previsto di permanenza nel field;
- definire il rischio sostenibile;
- volatilità al tavolo nella sessione;
- volatilità al tavolo nell’orizzonte definito;
- disciplina praticata (cash, mtt, sng, plo).
Il secondo aspetto è che le variabili indicate s'influenzano a vicenda. Definito il tempo a disposizione, bisognerà quindi individuare quali combinazioni orizzonte temporale-volatilità-disciplina risultino, di volta in volta, coerenti tra loro e con il nostro personale profilo di rischio.
Da dove possiamo partire?
Se il rischio/rendimento è la variabile critica, bisogna partire da qualcosa che ci consenta di misurare, per poi gestire, il rischio/opportunità scelto.
Possiamo partire da un’analisi della volatilità, passare ad un’analisi delle tendenze per completare con un’analisi dei punti critici.
Ricordo a me stesso che la Volatilità non esiste, così come non esiste la Tendenza…
Dovrò "accontentarmi" di misurare Una volatilità per sfruttare una parte di Una tendenza.
La dinamica delle puntate nel tempo, oltre a formare tendenze di vario genere, dalle tendenze per tavolo o per sessione a quelle mensili o del limite piuttosto che della poker room, può anch'essa essere letta in termini di Volatilità.
La Volatilità, come le bet, ha anche lei una tendenza e può essere più o meno volatile. Esiste cioè la Volatilità della Volatilità
Una volatilità storica potremmo intenderla come la dispersione delle puntate intorno ad una puntata media, definito il periodo di osservazione considerato.
In altri termini, l’ampiezza di variazione delle puntate di un determinato oppo in un determinato periodo temporale passato (mi raccomando al numero soddisfacente di campioni).
 Oltre alla volatilità storica, possiamo individuare un’altra tipologia
di volatilità, relativa questa ai momenti futuri, chiamata ‘implicita’.
Questa volatilità implicita è la volatilità futura (a 1 giorno,
1 settimana, 6 mesi ecc.) che viene stimata a parità di condizioni
(field ecc.) da Hero.
Certo questa volatilità implicita è un’ipotesi, ma anche quella storica, seppur riferita a dati storici, può venire calcolata in modi differenti. Non solo perché si possono prendere in considerazione serie di dati relativi a periodi passati più o meno lunghi (10, 20, 50, 100 giorni, o qualsiasi altro orizzonte) ma anche perché i dati utilizzati possono essere differenti (puntate, stack, oppure tutte le puntate piuttosto che il valore medio della sessione, ecc.) e la stessa media può cambiare sia in base alla scelta dei dati che si vogliono utilizzare sia in base al calcolo della media stessa (semplice, ponderata, ecc.)
Un’altra misura di volatilità interessante è l’escursione massimo-minimo, anche in termini percentuali in rapporto allo stack, in un certo orizzonte temporale (ad es. il range settimanale), di cui calcolare una media su una serie storica passata, ad es. le 5 sessioni precedenti, oppure le 10, 20, ecc).
Vi siete mai posti in questi termini nei confronti del gioco? Avete mai provato ad andare oltre l'empirismo asfittico?
Qualunque teoria più o meno razionale parte dalla premessa di oppo "sensato". E quando non lo è... come vi comportate?
Nel poker a cosa possiamo assimilare il prezzo? Ovvero cosa possiamo osservare e misurarne percentualmente la variazione? A me viene in mente la puntata (bet). Ma anche il piatto (pot) piuttosto che il numero di mani giocate (VPP) o anche quelle rilanciate in apertura (RFI). Ed a te?
Uno dei più utilizzati indici di variabilità è la cosiddetta Deviazione Standard (conosciuta anche come Scarto Quadratico Medio) e si ottiene come radice quadrata della media aritmetica dei quadrati degli scarti assoluti dalla media aritmetica dei valori di partenza. Il dato che si ottiene è quindi espresso nella stessa unità di misura dei dati utilizzati.
Quando i dati sono distribuiti in modo normale, ricadranno all’interno dell’intervallo definito dal valore Medio +/- la Deviazione Standard nel 68,27% dei casi osservati, mentre la percentuale sale al 95,45% quando si considerano 2 volte la D.S. media in più o in meno rispetto alla media e al 99,73% quando si considerano 3 D.S.
Per non appesantirci troppo, concentriamoci solo so due aspetti:- ampiezza del range medio nel periodo preso in considerazione;
- stabilità di tale valore nel tempo.
Per non appesantirci troppo, concentriamoci solo su due aspetti:
Commenti
Posta un commento